Maliyet hesabı neden teklifin önüne geçer?
Kurulum, montaj ya da proje işlerinde fiyat çoğu zaman benzer işlerin fiyatına bakılarak verilir. Bu yöntem, işin içindeki kalemler değiştiğinde yanıltır: fazladan bir gün işçilik, işe özel alınan bir malzeme ya da dışarıdan alınan bir hizmet, kârı sessizce eritir. Teklif vermeden önce maliyeti kalem kalem çıkarmak, işin gerçekten kazandırıp kazandırmayacağını iş alınmadan görmenin tek yoludur.
1. Maliyet kalemlerini ayırın
- Stoktan malzeme: depodan kullanılacak ürünler; birim maliyet alış fiyatıdır.
- Stok dışı malzeme: stokta tutulmayan, yalnız bu iş için satın alınacak malzeme. Örneğin işe özel kılıf, kablo kanalı ya da boru.
- İşçilik: kendi ekibinizin bu işe ayıracağı süre. Kişi sayısı ile gün sayısının çarpımı, kişi başı günlük maliyetle çarpılır.
- Hizmet alımı: işin bir bölümünü dışarıdaki bir firmaya yaptırıyorsanız onun bedeli.
- Gider: işe doğrudan yazılabilen masraflar; kurye, yol, konaklama gibi.
Bu beş kalemin toplamı doğrudan maliyettir.
2. Genel gider payını ekleyin
Kira, elektrik, muhasebe ücreti ve ofis giderleri hiçbir işe tek başına yazılamaz ama bütün işler tarafından karşılanmak zorundadır. Bu yüzden doğrudan maliyetin üzerine bir genel gider payı eklenir. Pay, işletmenin aylık genel giderinin aylık toplam iş hacmine oranından bulunur; küçük işletmelerde yüzde 5 ile 15 arası sık görülür.
3. Kâr oranını uygulayın
Satış fiyatı, maliyet ile genel gider payının toplamına kâr oranı eklenerek bulunur:
Satış fiyatı = (doğrudan maliyet + genel gider payı) × (1 + kâr oranı)
Kâr oranı ile kâr marjı aynı şey değildir. Maliyet üzerine yüzde 20 kâr eklendiğinde, kârın satış fiyatı içindeki payı yaklaşık yüzde 16,7 olur. Fiyat konuşurken hangisinden söz edildiği net olmalıdır.
Örnek: üç tabletlik saha ekibi kurulumu
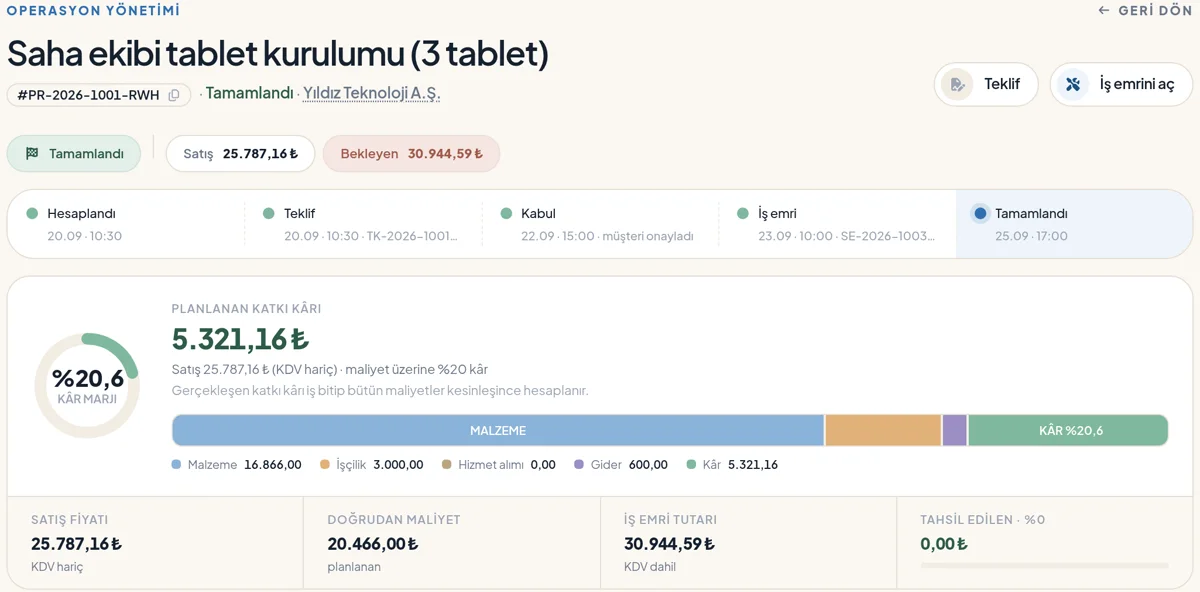
Bir firma, saha ekibi için üç tablet istiyor; tabletler darbeye dayanıklı kılıfla, hesapları tanımlanmış ve kurye ile teslim edilecek.
| Kalem | Tür | Miktar | Birim maliyet | Tutar |
|---|---|---|---|---|
| Tablet | Stoktan malzeme | 3 adet | 5.172,00 | 15.516,00 |
| Darbeye dayanıklı kılıf | Stok dışı malzeme | 3 adet | 450,00 | 1.350,00 |
| Kurulum ve hesap tanımlama | İşçilik | 2 kişi-gün | 1.500,00 | 3.000,00 |
| Kurye ile teslim | Gider | 1 | 600,00 | 600,00 |
| Doğrudan maliyet | 20.466,00 | |||
- Genel gider payı yüzde 5: 20.466,00 × 0,05 = 1.023,30 TL
- Maliyet ve pay toplamı: 21.489,30 TL
- Kâr oranı yüzde 20: 21.489,30 × 1,20 = 25.787,16 TL (KDV hariç satış fiyatı)
- KDV yüzde 20 eklendiğinde teklif toplamı: 30.944,59 TL
Bu işte doğrudan maliyetin üzerinde kalan tutar 5.321,16 TL'dir; genel gider payı düşüldükten sonra kalan net kâr 4.297,86 TL'dir. KDV kâr değildir, devlete aktarılacak tutardır.
4. İş bitince gerçekleşen maliyete bakın
Teklif bir tahmindir. İş tamamlandığında malzemenin gerçek alış fiyatı, ekibin gerçekte harcadığı gün ve gelen fişler planla karşılaştırılır. Fark sistematik olarak bir kalemde çıkıyorsa, bir sonraki tekliflerde o kalemin birim maliyeti güncellenir.
Sık yapılan hatalar
- Kendi ekibinin işçiliğini maliyete hiç yazmamak.
- İşe özel alınan malzemeyi unutmak ya da fişi gelmeden kârı kesin saymak.
- Genel gideri hesaba katmamak.
- KDV dahil tutarı satış fiyatı sanmak.
- Kâr oranı ile kâr marjını karıştırmak.
CoreSYSTEM'de proje maliyet hesabı
Projeler modülü Business ve Enterprise paketlerinde bulunur. Maliyet hesabı üç adımda yapılır: proje ve müşteri, maliyet kalemleri, fiyat ve kâr. Yukarıdaki örnek, CoreSYSTEM demosundaki projenin rakamlarıyla birebir aynıdır.
Kalem türleri
- Kalemler stoktan malzeme, stok dışı malzeme, işçilik, hizmet alımı ve gider olarak girilir
- Tutarlar KDV hariçtir
- Stoktan malzemenin maliyeti ürün kartından gelir ve projeye özel değiştirilebilir
Fiyat ve kâr
- Genel gider payı ve maliyet üzerine kâr oranı seçildiğinde satış fiyatı formülüyle birlikte görünür
- Sağdaki özet malzeme, işçilik, hizmet alımı, gider, genel gider payı ve kârı ayrı ayrı gösterir
Teklife dönüşüm
- Kaydedilen hesaptan taslak teklif çıkar ve hesap dondurulur
- Gider kalemleri teklifte ayrı satır olmaz, malzeme ve işçilik fiyatlarına dağıtılır
- Teklif Teklifler modülünde e-posta ya da SMS ile gönderilir ve kabul edilince operasyona aktarılır
Stok düşümü
- Stoktan malzeme, teklif iş emrine dönüştüğünde Stok ve Envanter'den düşer
- Proje hesabının kendisi kasaya, giderlere ve KDV'ye hiçbir kayıt yazmaz
Bekleyen maliyet
- Stok dışı malzeme, hizmet alımı ve gider kalemleri iş başladıktan sonra proje kartında bekleyen olarak durur
- Fiş ya da fatura gelince Gider Yönetimi'nden ilgili kaleme bağlanarak girilir
- Gerçekleşmeyen ya da başka yerde işlenen kalem bu nedenle kapatılır
Gerçekleşen kâr
- İş emrine bağlanan projede gerçekleşen maliyet planın yanında görünür
- Kendi ekibin işçiliği puantaj ve bordrodan hesaplanır
- Bekleyen bir kalem ya da maliyeti eksik bir satır kaldıkça gerçek kâr kesinleşmez
Kontrol listesi
- Kalemler türüne göre ayrıldı: stoktan malzeme, stok dışı malzeme, işçilik, hizmet alımı ve gider.
- Kendi ekibin işçiliği kişi-gün olarak maliyete yazıldı.
- Genel gider payı işletmenin aylık genel giderinden hesaplandı.
- Kâr oranı ile kâr marjı ayrı ayrı kontrol edildi.
- Teklifteki tutarın KDV hariç mi dahil mi olduğu net.
- İş bitince gerçekleşen maliyet planla karşılaştırıldı.